Mange tror, at god esg rapportering begynder med at kopiere en stor koncerns bæredygtighedsrapport. Hos Dansk Erhvervsservice anbefaler vi en anden start: Find de oplysninger, du faktisk har brug for, og sørg for, at du kan dokumentere dem.
Du får mere ud af en kort, fast tjekliste end af en omfattende rapport med usikre tal. Vi viser dig, hvordan du afklarer rapporteringspligten, vælger væsentlige emner og kobler månedlige miljødata og sociale nøgletal til din daglige drift.
Hvem esg rapportering gælder i 2026
En kunde sender et spørgeskema om rengøringsmidler, transport og arbejdsforhold. Du driver ikke en børsnoteret koncern, så din første tanke er måske, at spørgsmålene må være sendt til den forkerte. Men kundens behov for dokumentation og din egen juridiske rapporteringspligt er forskellige ting.
ESG handler om miljø, sociale forhold og virksomhedsledelse. CSRD er direktivet om virksomheders bæredygtighedsrapportering, mens ESRS er de europæiske standarder, som omfattede virksomheder skal rapportere efter. Et spørgeskema fra en kunde gør ikke i sig selv din virksomhed omfattet af CSRD.
Skeln mellem lovkrav og kundekrav
Den oprindelige danske indfasning fremgår af Erhvervsstyrelsens side om CSRD: Direktivet blev implementeret i årsregnskabslovens § 99 a med ikrafttrædelse den 1. juni 2024 og virkning for regnskabsår, der begynder den 1. januar 2024 eller senere; store børsnoterede virksomheder og store statslige aktieselskaber med mere end 500 ansatte var først omfattet for regnskabsår begyndt i 2024; øvrige store virksomheder fulgte som udgangspunkt fra regnskabsår begyndt i 2025 eller senere; stor virksomhed betyder her, at mindst to af tærsklerne balancesum på 195 mio. kr., nettoomsætning på 391 mio. kr. og 250 ansatte overskrides i to på hinanden følgende regnskabsår; børsnoterede SMV'er, bortset fra mikrovirksomheder, fulgte efter den oprindelige tidsplan fra regnskabsår begyndt i 2026 med mulighed for at undlade rapportering indtil 2028.
Det er den oprindelige indfasning, ikke en garanti for din aktuelle frist. Få derfor bekræftet, hvilke gældende regler og overgangsbestemmelser der omfatter netop din virksomhed, før du lægger rapporteringsplanen fast.
For omfattede virksomheder skal bæredygtighedsoplysningerne indgå i ledelsesberetningen, indberettes digitalt og have en erklæring med begrænset sikkerhed fra revisor eller en godkendt uafhængig erklæringsudbyder. Emnerne omfatter klima og miljø, medarbejder- og menneskerettigheder samt ledelsesforhold.
Praktisk skel: En kunde kan kræve dokumentation som en del af samarbejdet, uden at du dermed skal udarbejde en fuld lovpligtig bæredygtighedsrapport.
Afklar dit udgangspunkt før ambitionsniveauet
Begynd med et kort afklaringsark. Det skal give din ledelse og rådgiver et fælles grundlag, ikke være en juridisk vurdering i sig selv.
- Regnskabsår: Notér startdatoen for det regnskabsår, du vurderer.
- Virksomhedens størrelse: Saml antal ansatte, balancesum og nettoomsætning fra regnskaberne.
- Virksomhedens status: Afklar børsnotering, selskabsform og eventuelle koncernforhold.
- Modtagerens behov: Saml konkrete spørgsmål fra kunder, bank og ejerkreds, så du kan skelne dem fra lovkravene.
En mindre servicevirksomhed kan eksempelvis have brug for et dokumenteret leverandørdatasæt, mens en rapporteringspligtig virksomhed skal indrette en bredere proces efter standarderne. Vi anbefaler, at du vælger ambitionsniveau efter både pligt og anvendelse. Ellers risikerer du at bruge kræfter på rapportlayout, mens de nødvendige bilag mangler.
Fem trin i dobbelt væsentlighed
Du skal ikke begynde med de tal, der er lettest at hente. Begynd med de forhold, hvor virksomheden kan påvirke mennesker og miljø, eller hvor bæredygtighedsforhold kan påvirke virksomhedens økonomi.
Det kaldes dobbelt væsentlighed. Et rengøringsmiddel kan eksempelvis påvirke medarbejdernes sundhed, mens problemer med håndteringen også kan føre til fravær, driftsforstyrrelser eller tab af en kontrakt. Et emne kan være væsentligt fra det ene perspektiv, det andet eller begge.
Gør vurderingen konkret
Vi anbefaler, at du bruger metoden som prioriteringsværktøj, også hvis du ikke selv er direkte rapporteringspligtig. Det er ikke det samme som at gennemføre samtlige krav til en fuld ESRS-rapport.
-
Kortlæg arbejdet og værdikæden. Beskriv aktiviteter, lokationer og de vigtigste leverancer. For rengøring og service omfatter det blandt andet kemikalier, vand, energi, transport, affald, arbejdsmiljø og underleverandører. Tal med dem, der udfører opgaverne, så kortlægningen ikke kun afspejler indkøbslisten.
-
Find påvirkninger, risici og muligheder. Skriv både faktiske forhold og mulige hændelser ned. Det kan være belastende arbejdsstillinger, utilstrækkelig instruktion eller muligheder for mindre ressourceforbrug. Påvirkninger, risici og muligheder omtales ofte samlet som IRO'er.
-
Vurdér derefter påvirkningernes omfang, rækkevidde, uoprettelighed og sandsynlighed. Skeln mellem noget, der allerede sker, og noget, der kan ske. Ved finansielle risici og muligheder skal vurderingen i stedet handle om mulige økonomiske konsekvenser og sandsynligheden for dem.
-
Fastlæg tærskler for væsentlighed. Beslut, hvornår et emne er vigtigt nok til at indgå. Brug klare kriterier, og undgå at nedprioritere en alvorlig påvirkning, blot fordi den er vanskelig at måle.
-
Dokumentér beslutninger og fravalg. Gem begrundelser, datakilder og oplysninger om, hvem der har deltaget. Notér også, hvilke emner du ikke tager med, og hvorfor. Så kan en kunde eller revisor følge logikken.
Metoden ligger i forlængelse af Erhvervsstyrelsens vejledning om bæredygtighedsrapportering, som beskriver identifikation af IRO'er, væsentlighedsvurdering, tærskler og dokumentation af processen; styrelsens analyse viste desuden, at alle analyserede virksomheder vurderede ESRS S1 om egne medarbejdere og ESRS E1-6 om klima som væsentlige.
Lad dokumentationsregisteret være resultatet
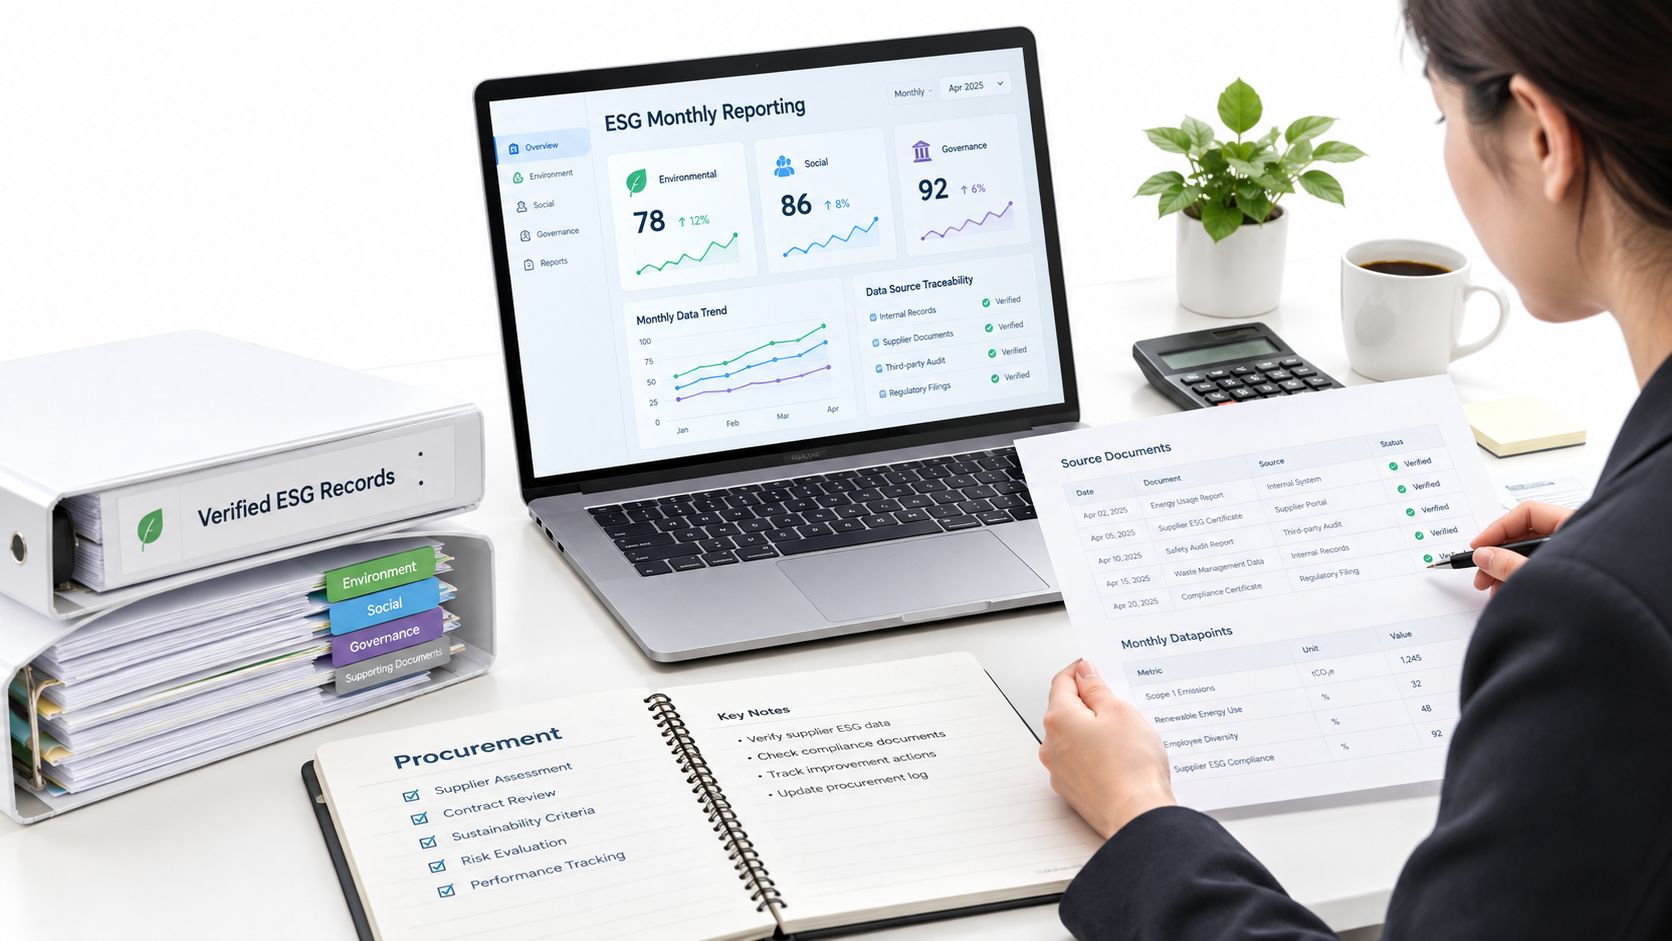
Opret et dokumentationsregister, også kaldet et evidensregister. Det kan være et fælles regneark med kontrolleret adgang og versionshistorik, hvor hver væsentlig oplysning har en KPI-ejer, måleenhed, periode, vurdering af datakvalitet og henvisning til bilag.
En KPI er et nøgletal, som du bruger til at følge et bestemt forhold. Registeret skal vise, hvordan tallet bliver til, ikke bare indeholde det færdige resultat.
Hvis du vælger kemikaliehåndtering som tema, kan dokumentationen eksempelvis omfatte produktoversigt, sikkerhedsdatablade og registreret instruktion. Det gør temaet anvendeligt i driften.
Skriv nu tre til fem prioriterede temaer for året, og begrund dine fravalg. Arbejdsmiljø, energi og drivhusgasudledning bør vurderes tidligt i en servicevirksomhed. De må ikke automatisk vige for emner, hvor du allerede har et pænt regneark.
Sociale KPI'er i en arbejdskrafttung service
Et lavt klimaaftryk fortæller ikke, om medarbejderne har fået den nødvendige instruktion, eller om arbejdet udføres forsvarligt. I rengøring, ejendomsservice og procesrengøring er kvaliteten tæt forbundet med de mennesker, der løser opgaven.
Erhvervsstyrelsens analyse af de første danske bæredygtighedsrapporter viser, at alle undersøgte virksomheder medtog de obligatoriske oplysninger om scope 3-udledninger, og beskriver samtidig komplekse krav og betydelige udfordringer med dataindsamling i de første rapporteringsår. Det dokumenterer ikke i sig selv, at sociale forhold hos leverandører er lige så godt belyst.
Når arbejdsforhold påvirker leverancen
Forestil dig et rengøringsteam på en klinik. Kunden har brug for korrekt kemikaliehåndtering, sikker instruktion og kontinuitet i bemandingen. En ulykke eller manglende oplæring kan derfor være mere relevant for kundens risikovurdering end en marginal forskel i kørsel.
Det samme gælder i fødevareproduktion, hvor medarbejderen skal kende arbejdsgange og lokale krav. Hyppige udskiftninger kan skabe et større behov for introduktion og opfølgning, selv hvis rengøringsplanen på papiret er uændret.
ESG rapportering uden mennesker giver et ufuldstændigt billede af leverandøren.
Vi anbefaler, at du vurderer sociale nøgletal sammen med de konkrete arbejdsforhold. Vores fokus på sundhed på arbejdspladsen handler netop om at forbinde de fysiske rammer med medarbejdernes hverdag, frem for kun at se på et samlet miljøtal.
Vælg indikatorer, du kan handle på
Et socialt nøgletal er nyttigt, når du ved, hvilken handling en afvigelse skal føre til. Se især på disse indikatorer:
- Ulykkesfrekvens: Sæt registrerede arbejdsulykker i forhold til arbejdstimer. Det gør udviklingen mere meningsfuld end ulykkesantal alene, hvis bemandingen ændrer sig.
- Gennemført arbejdsmiljøuddannelse: Følg andelen af relevante medarbejdere med dokumenteret gennemførelse. Fremmøde og forstået instruktion er ikke nødvendigvis det samme.
- Medarbejderomsætning: Brug udviklingen til at undersøge kontinuitet, fastholdelse og behov for ny oplæring.
- Dokumenterede sikkerhedsrunderinger: Følg gennemførte kontroller, men vurder også, om nogen får lukket de konstaterede problemer.
- Indkøb med kemikaliedokumentation: Undersøg, om de relevante produkter har den nødvendige dokumentation. Det understøtter sikker håndtering, selv om indikatoren også vedrører indkøbsstyring.
Tallene erstatter ikke kontrol af løn- og ansættelsesforhold, ergonomi eller dialog med medarbejderne. De hjælper dig med at finde de steder, hvor du skal undersøge forholdene nærmere.
Hold så vidt muligt definitionerne faste gennem tolv måneder som en praktisk arbejdsregel. Hvis du ændrer en definition, skal ændringen kunne ses og forklares. Udpeg én social KPI, som allerede kan dannes fra løn- eller vagtplanen, og én, der kræver en ny registrering.
Revisionsklar datakæde og månedlige datapunkter
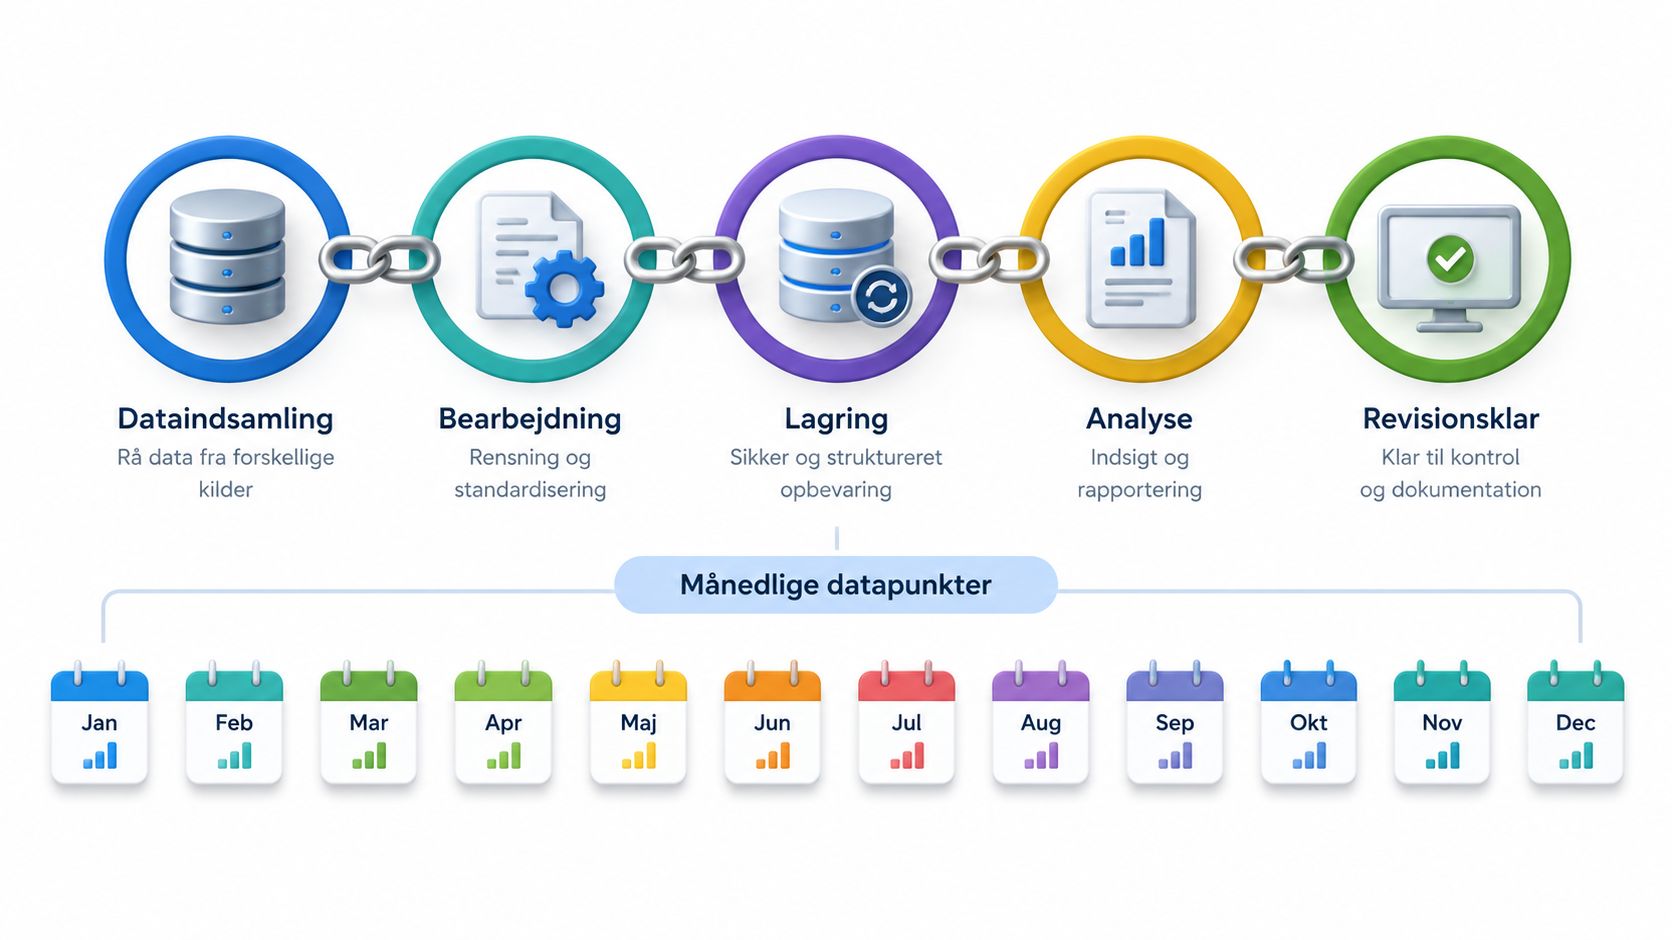
Et tal er ikke revisionsklart, bare fordi det står i et regneark. Du skal kunne følge det fra den oprindelige registrering til beregningen og videre til den oplysning, du sender til kunden.
En revisionsklar datakæde er et sammenhængende dokumentationsspor, ikke en garanti for en bestemt revisorerklæring. Du skal kunne forklare, hvem og hvad tallet omfatter, hvor det kommer fra, og hvem der har kontrolleret det.
Byg en arbejdsgang fra bilag til godkendelse
Brug denne rækkefølge som praktisk arbejdsprocedure:
- Fastlæg den organisatoriske afgrænsning. Beskriv selskaber, filialer, lokationer og aktiviteter. Afklar også behandlingen af underleverandører, så deres oplysninger ikke forsvinder eller tælles dobbelt.
- Registrér aktivitetsdata månedligt. Gem måleraflæsninger, fakturaer, udtræk og registreringer, mens de er tilgængelige. Skeln mellem indkøb, lagerbevægelser og faktisk forbrug.
- Beregn nøgletal med en ensartet metode. Ved emissionsberegninger skal du gemme emissionsfaktorens kilde, version, enhed og anvendelsesområde. Metodeændringer må ikke ske ubemærket.
- Udfør fireøjerskontrol. Lad en anden person kontrollere enheder, periode, afgrænsning og usædvanlige udsving. Den, der indtaster, bør ikke stå alene med godkendelsen.
- Afstem relevante oplysninger mod økonomi- og lønsystemet. Undersøg eksempelvis, om brændstofbilag og registrerede arbejdstimer dækker samme periode som rapporteringen.
- Arkivér ændringer. Gem dato, begrundelse, godkender og konsekvens, når du retter et estimat eller en beregningsmetode. Bevar den tidligere version.
I Erhvervsstyrelsens vejledning til omfattede virksomheder er udgangspunktet, at rapporteringsenheden skal svare til det finansielle regnskab; som praktisk modenhedsmål bør 100 % af de væsentlige KPI'er have primært bilag, navngiven dataejer og dokumenteret kontrol før ekstern erklæring.
Brug et fast månedligt minimumsdatasæt
Listen nedenfor er en praktisk indsamlingstjekliste for erhvervsrengøring, ikke et universelt lovkrav. Registrér de valgte felter månedligt, og markér tydeligt, når oplysninger bygger på estimater eller endnu ikke er tilgængelige.
- Rengøringsmidler: Liter eller kg, med produktnavn og tydelig skelnen mellem indkøb og forbrug.
- Emballage: Kg, fordelt efter den opgørelsesmetode, du har valgt.
- Vandforbrug: m³, med angivelse af egen måling eller beregnet fordeling.
- El og brændstof: kWh og liter, opdelt efter relevante energityper.
- Kørte kilometer: Km fra kørselsregistrering, knyttet til opgave eller rute, når det er muligt.
- Affaldsfraktioner: Kg pr. fraktion, med dokumentation for vejning eller estimat.
- Sygefravær: Timer fra lønsystemet, opgjort efter en fast fraværsdefinition.
- Arbejdsulykker: Antal fra hændelsesregisteret, med en entydig definition af, hvad der tælles.
- Medarbejderomsætning: Procent, beregnet ud fra fratrådte medarbejdere og gennemsnitlig bemanding i den valgte periode.
- Oplæring: Timer pr. medarbejder, understøttet af registreret indhold og deltagelse.
- Leverandørkrav: Andel af leverandører, der opfylder de dokumenterede krav inden for en klart afgrænset leverandørgruppe.
Saml ikke personfølsomme detaljer i kundens datasæt. Kunden har normalt brug for samlede oplysninger og metodebeskrivelser, ikke navne eller oplysninger om den enkelte medarbejders sygdom.
For miljødata skal du især undgå falsk præcision. Hvis vandforbruget ikke måles særskilt på kundens adresse, skal du beskrive fordelingsnøglen frem for at præsentere et beregnet tal som en måleraflæsning.
Skriv tællereglerne ned
Til ulykkesfrekvens bruger du arbejdsulykker divideret med registrerede arbejdstimer og angiver tydeligt den skala, du rapporterer på. Ved uddannelsesandelen dividerer du relevante medarbejdere med dokumenteret gennemførelse med den samlede relevante medarbejdergruppe. Ved medarbejderomsætning skal du beslutte, hvilke fratrædelser og medarbejdergrupper der indgår.
En sikkerhedsrundering bør først tælles som dokumenteret, når dato, område, ansvarlig og resultat er registreret. For kemikaliedokumentation skal du vælge, om andelen opgøres efter produkter eller indkøbsværdi, og bruge samme grundlag hver gang.
Leverandørandelen kræver tilsvarende en afgrænset nævner. Ellers kan et nyt sæt leverandører få andelen til at ændre sig, selv om ingen eksisterende leverandør har forbedret sine forhold.
Kontrol før afsendelse: Et tomt felt betyder manglende oplysninger. Det må ikke automatisk blive til et nul.
Giv kunden brugbare oplysninger frem for en stor rapport
Scope 3 er indirekte udledninger i værdikæden. Når kunden køber en serviceydelse, kan oplysninger om ydelsens materialer, energi og transport understøtte kundens opgørelse, men kunden skal kende afgrænsningen og undgå dobbeltregning.
Send derfor periode, enhed, metode, datakvalitet og relevante aktivitetsdata sammen. Hvis flere kunder deler en kørselsrute, skal den anvendte fordeling være synlig.
Erhvervsstyrelsens initiativ om automatisk bæredygtighedsrapportering beskriver behovet for standardiserede, digitale ESG-oplysninger fra frivillige virksomheder til større kunder, banker og investorer. Det understøtter en enkel tilgang: Et genbrugeligt datasæt kan være mere anvendeligt end en selvstændig rapport, som modtageren alligevel skal omskrive.
Brug faste skabeloner, præcise kontraktkrav til underleverandører og kvartalsvise afvigelsesrapporter. Den samme systematik er relevant i kvalitetskontrol af rengøring, hvor en registreret afvigelse skal følges af ansvar og opfølgning.
Sæt arbejdsgangens handlinger i kalenderen denne måned. Begynd med afgrænsningen, en fælles mappe til bilag og en aftalt godkendelsesprocedure, før du forsøger at automatisere beregningerne.
Sådan får du ESG-rapportering ind i driften
ESG-arbejdet bliver lettere at holde ajour, når registreringerne indgår i de rutiner, virksomheden allerede bruger. Aftal derfor, hvem der registrerer hvert datapunkt, hvor oplysningerne gemmes, og hvem der følger op.
Hos Dansk Erhvervsservice arbejder vi med ansvarlighed og gennemsigtighed, så du ved, hvad der bliver udført, og hvornår det sker. Du får en fast kontaktperson og klare aftaler, så observationer og ændrede behov kan følges op i den daglige drift.
Fordel ansvar uden at bygge en ny afdeling
Lad ledelsen godkende de væsentlige temaer ved den årlige gennemgang. Giv hvert valgt datapunkt en navngiven ejer, og udpeg en anden person til at kontrollere registreringen. Aftal også, hvem der tager over ved fravær.
Et enkelt årshjul kan samle månedlig registrering, kvartalsvis opfølgning på afvigelser og en gennemgang før årsrapporteringen. Brug opfølgningen til at finde årsager og aftale handlinger, ikke kun til at udfylde felter.
Knyt registreringerne til eksisterende arbejdsgange:
- Rengøringsrutiner: Registrér produktforbrug og affald i forbindelse med bestilling, lagerstyring og de faste opgaver. Vurder, hvilke valg inden for grøn rengøring passer til lokalernes brug og krav.
- Planlægning af opgaver: Knyt kørsel og brændstof til ruter og vagtplaner, så administrationen ikke bagefter skal rekonstruere forløbet.
- Opfølgning med kontaktpersonen: Saml oplysninger om oplæring, hændelser og ændrede arbejdsforhold dér, hvor opgaven bliver fulgt i hverdagen.
Når registreringen sker tæt på udførelsen, bliver dokumentationen en del af arbejdet. Det gør udsving lettere at forklare. Mere produktforbrug kan eksempelvis hænge sammen med større rengjorte arealer, ændrede åbningstider eller en anden arbejdsmetode.
Tag de næste skridt i en realistisk rækkefølge
Begynd med et afgrænset datasæt, som nogen har ansvar for. Vælg felter, der både er relevante for virksomheden og brugbare for de kunder, der efterspørger oplysninger.
- Brug afklaringsarket fra afsnittet om rapporteringspligt. Vælg det første månedlige datapunkt, og udpeg den person, der skal registrere det.
- Vælg en social KPI. Aftal, hvor oplysningerne findes, og hvordan eventuelle mangler bliver synlige.
- Aftal ejer og første kontrol. Beslut, hvornår registreringen gennemgås, og hvordan fejl bliver rettet og godkendt.
Vil du koble ESG-arbejdet til de daglige rengørings- og servicerutiner, kan vi tage en uforpligtende dialog om mulighederne. Vi svarer på henvendelser inden for 24 timer, og et tilbud er 100 % uforpligtende.